Cinta

lunes, 18 de marzo de 2013

La Frontera Eficiente de Inversión

Frontera Eficiente de Inversión

Lo que intentaremos hacer ahora, es construir una frontera eficiente en términos de Markowitz para un conjunto de acciones. No voy a profundizar en la explicación matemática de este modelo, pero si les interesa, pueden leer este trabajo que da una muestra del desarrollo matemático que hay detrás de esta teoría de cartera.

La idea fundamental de la frontera eficiente de inversión, consiste en que, dada una serie de rentabilidades esperadas y su riesgo, combinándolas de manera apropiada, se puede encontrar la cartera de riesgo mínimo, y a partir de ella, todas las combinaciones posibles eficientes de inversión. Esto se debe a que, una diversificación conveniente de nuestra cartera, nos puede permitir reducir el riesgo y mejorar la rentabilidad esperada.

Para desarrollar esta idea, tomaré once acciones, sus rendimientos y sus varianzas mensuales con un histórico que nos permita tener unos datos suficientes y trataré de combinarlas de manera eficiente, para lograr una cartera que tenga menor riesgo y mayor rentabilidad que el índice general de la bolsa. Es decir, formaremos una cartera que será menos arriesgada y mas rentable que el conjunto total de las acciones que cotizan en esa bolsa.

He de aclarar, que para formar esta cartera, trabajaré con el supuesto de que están permitidas las ventas en descubierto porque, a menos que queramos "vivir" con los dividendos, se especula tanto al alza como a la baja.


Para armar esto, es necesario construir la matriz de varianzas y covarianzas. Dejo como quedaría, por si quieren usarla y armar sus respectivas carteras. Además, se necesita la rentabilidad mensual promedio.


Una vez que tenemos esto, podemos construir distintas carteras siguiendo el método de Markowitz. A continuación, les dejo como quedarían compuestas cinco carteras eficientes. Los porcentajes indican la proporción a invertir en cada acción. La que está pintada de amarilla, es la cartera de riesgo mínimo que se puede construir con este grupo de acciones.


Como vemos, todas las carteras tienen una rentabilidad mayor que la bolsa en general, y además un riesgo menor. Es decir, son más eficientes.

La frontera eficiente de inversión nos muestra las infinitas combinaciones de riesgo y rentabilidad que podemos lograr con este grupo de once acciones. Del punto amarillo hacia arriba y a la derecha, cualquier cartera que esté sobre la curva es eficiente. Esto se debe, a que si tomamos un punto que esté por debajo, siempre habrá una cartera sobre que la curva que tenga la misma rentabilidad pero un riesgo menor.

Como podemos observar, el índice general de la bolsa, se encuentra muy por debajo de esta curva eficiente.

Obviamente que este mismo trabajo, se puede hacer para una mayor o una menor cantidad de acciones. Sea cual sea la cantidad de acciones que queramos tener en nuestra cartera, es conveniente que construyamos la frontera eficiente de inversión, para tomar mejores decisiones.

Medir el riesgo de una cartera

Tenemos que saber que, hoy en día, en el mundo financiero todo está interrelacionado y cambios en variables como los tipos de interés, tasas de inflación o acontecimientos políticos, afectarán en menor o mayor medida a nuestros activos, más allá de lo que digan sus cuentas o balances.

No se puede eliminar este riesgo, tan solo reducirlo con diversificación. Realmente cualquier activo cotizado está afectado por la suma de dos tipos de riesgo: el riesgo propio y el riesgo de mercado.
El primero, también llamado riesgo no sistemático o diversificable,  lo podremos eliminar mediante la elaboración de una cartera bien diversificada, pero del segundo, también conocido como riesgo sistemático, no nos salva nadie.
En otras palabras, el riesgo total de un activo será la suma del riesgo sistemático y el riesgo no sistemático.

Pero, ¿qué es ese riesgo total?

El riesgo total, en términos financeros, es la volatilidad del activo, es decir, lo nervioso que es un valor, lo que se mueve (imaginadme moviendo el dedo ágilmente de arriba a abajo). Cualquiera que opere a diario sabe de lo que hablo.
Esa volatilidad, matemáticamente, nos la dá el cálculo de la desviación típica anualizada de la rentabilidad de una acción.

La desviación estándar (σ) no es más que una medida del grado de dispersión de los datos con respecto al valor promedio. Dicho de otra manera, si la rentabilidad media del Ibex anualizada, desde el 2001 hasta el 2010, fue del 2,41%, a lo largo de todo ese perido, el Ibex habrá presentado rentabilidades distintas, algunas más altas y otras más bajas. Pues la desviación estandar, lo único que mide es la dispersión de todas esas rentabilidades con respecto a ese  2,41%.
Sin entrar en cálculos detallados, diremos a modo de ejemplo, que la desviación típica (o volatilidad) del Ibex calculada para el periodo 2001-2010,  fue del  22%, la de Acciona  un 34%, la de ACS un 25% y la de Sacyr Vallermoso casi un 50%. Es decir, podríamos afirmar que la volatilidad del Ibex es  menor que la de cualquiera de las otras  empresas, o que Sacyr es la empresa con mayor riesgo bursátil, puesto que su volatilidad llegó al 50% o que  ACS, que sólo tuvo un 25% de voatilidad, es un valor mucho más seguro que otros, como el mismo Sacyr o Acciona.

Ahora bien, ¿qué parte de ese riesgo es propio (no sistemático) y que parte es debido al propio mercado (sistemático)?

Lógicamente habrá activos que sean más sensibles a las variaciones del mercado y otros que no lo sean tanto. Antes dijimos como ejemplo, que este verano,  el IBEX cayó un 30% y otras empresas, como Indra u OHL, también lo hicieron con un 17% y  un 40% respectivamente.
Con estos datos y por intuición, parece que la empresa como OHL es mucho más sensible que Indra a las variaciones del Ibex. Pero, ¿esto es realmente así?¿pudimos anticipar que una empresa, como OHL, sería más susceptible que otras a sufrir caidas más pronunciadas en un escenario de desplome generalizado de los mercados financieros?
Pues si, podríamos haberlo previsto, al menos desde un enfoque matemático.
Para ello hacemos uso de lo que se conoce como la beta (β) del título y que nos medirá en que medida, un valor como OHL o Indra, siguen las fluctuaciones de su mercado de referencia, en este caso el Ibex35.
Si calculasemos las betas de estos títulos para el periodo entre 2001 y 2010, obtendríamos que OHL tiene una beta de 1,9 mientras que Indra sólo la tiene de 0,8.
Se suele decir que valores con betas superiores a 1, son títulos agresivos y por lo tanto, muy sensibles a las variaciones del mercado. Por otro lado, empresas con betas próximas a 1 son titulos normales y  títulos con betas menores a la unidad, corresponden a empresas conservadores, con poco riesgo sistemático.
Esto, visto de forma gráfica se entiende muy bien.
El siguiente gráfico es de OHL y muestra la variación de sus rentabilidades con respecto a las del Ibex, es decir, su riesgo sistemático. Cuanto más pendiente tiene, más beta y a más beta, más riesgo sistemático. Particularmente el grado de correlación nos lo da el R2 que, en este caso, es igual a casi un 70%.
 
Es decir, Si el OHL aumenta o dismuniye un 20% se espera que el 70% de ese aumento o disminución sea por causas relacionadas con el mercado y solo un 30% de esa subida o caida, sea por causas propias de OHL.

OHL

(ampliar)

Veamos ahora el mismo grárico para Indra.

Indra
(ampliar)

Podemos observar como efectivamente, su pendiente no es tan pronunciada como la de OHL y su coeficiente de correlación es sólo del 55,63%, es decir, si Indra aumenta un 20%, prácticamente la mitad de su desempeño será por causas propias del valor y la otra mitad por causas relacionadas con el mercado.

En el siguiente gráfico se ve más clara la diferencia en la pendiente:

IndrayOHL
(ampliar)

Conclusiones

1. Que un análisis fundamental de una empresa cualquiera, no implican que ese activo pueda sufrir coyunturalmente (debido a su riesgo sistemático), los vaivenes derivados del mercado en el que actúa. Pero del mismo modo que le afecta, le beneficiará en cuanto los mercados comiencen su recuperación.

2. Si alguien os trata de seducir con inversiones rentables y sin riesgos, mándadles a paseo de mi parte, pero antes preguntarle que si eso de "sin riesgo" incluye también el riesgo sistemático, y si es así, suplicarle por favor que se lo diga a los Bancos Centrales, que estarán encantados de escuchar como lo consigue.

3. Tanto el cálculo de la desviación típica como el de la beta, son cálculos subjetivos ya que dependen muy mucho del periodo temporal que se coja como base de su cálculo. Además, se hacen sobre datos históricos y ya sabemos que, en esto de las inversiones, rentabilidades pasadas nunca garantizarán rentabilidades futuras.

4. En realidad, esto de la volatilidad, a nivel especulativo tiene sus peros. Un activo sin apenas volatilidad es un activo muerto, sin vida y sin posibilidad de sacarle rendimiento, aunque lo contrario, un activo con mucha volatilidad, también puede ser mortal.  Así que, mayor volatilidad no es sinónimo de peor valor, simplemente es sinónimo de mayor riesgo, pero a mayor riesgo, mayor rentabilidad. Así que cada uno que lo tome como quiera.

5. El concepto de riesgo sistemático, que aunque tiene sus matices, nos puede servir en un momento dado, para entender por qué acontecimientos internacionales afectan a todo el mundo, independientemente de lo bien o mal que lo hagan como empresas.

6. Los conceptos de volatilidad y  beta, aunque  sólo sea a nivel teórico, nos pueden ayudar a componer una cartera de valores con unas determinadas características de riesgo y rentabilidad, acorde con nuestros objetivos.


sábado, 2 de marzo de 2013

Calcular el Alfa de Jensen en Excel

Alfa de Jensen es una referencia de rendimiento ajustado al riesgo que indica cómo la rentabilidad de una cartera gestionada activamente están por encima o por debajo de rentabilidad del mercado.

Con origen en la década de 1960, Alfa de Jensen (a menudo abreviado como Alpha) fue desarrollado para evaluar la habilidad de los gestores de fondos activos en la selección de valores.

     Un alfa positivo significa que una cartera está por encima del mercado, mientras que un valor negativo indica bajo rendimiento
     Un gestor de fondos con una alfa negativa y una beta mayor que 1 se ha añadido riesgo a la cartera de riesgo, pero tiene peor rendimiento que el mercado

Una cuidadosa selección de valores y un poco de matemáticas significa que los inversores pueden añadir alfa a una cartera sin afectar negativamente sobre beta.


Jensen's Alpha Excel 

De acuerdo con el Capital Asset Pricing Model (modelo de valoración de activos), Alpha está definida por la ecuación:

 alpha = rs – rf -β(rb – rf)

donde rs es el retorno esperado de cartera, rf es la tasa libre de riesgo, β es la beta de la cartera, y rb es la rentabilidad del mercado. Beta describe la volatilidad de la cartera con respecto a la del mercado más amplio, y se calcula con la ecuación:


Stock Beta Equation

La rentabilidad de mercado suele ser descrito por el rendimiento esperado de un índice, como el FTSE o el S&P500.

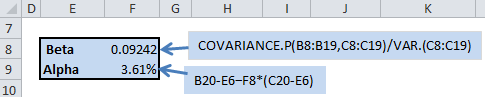
Calcular Alpha con Excel

Paso 1: Coloque la rentabilidad de su cartera y el índice de referencia en Excel y calcular la rentabilidad media:


Jensens Alpha 

Paso 2: Defina su tasa libre de riesgos (lo que podemos usar aquí es la rentabilidad que nos daría un banco sin mover nuestro dinero o el rendimiento si lo metiésemos todo en letras del tesoro). Si los rendimientos especificados en el Paso 1 son declaraciones mensuales, entonces su tasa libre de riesgo tiene que ser sobre una base mensual.


 Paso 3. Calcule el beta de la cartera, y luego el Alfa.


Jensen's Alpha in Excel

En este enlace se puede descargar un modelo ya hecho.

http://investexcel.net/wp-content/uploads/2011/08/JensensAlphaExcel.zip 


Controlar el riesgo

La gestión de capital es esa parte de nuestro sistema de trading que nos dice cuánto arriesgar en la próxima operación.

De este cálculo del riesgo, se deduce el cálculo del tamaño de la posición, que es cuántas acciones compraremos (o venderemos corto).
Llamamos riesgo a esa parte de nuestro capital invertido que podemos llegar a perder si todo sale mal en un momento dado. Fundamentalmente, y comisiones aparte, el riesgo es la distancia entre el precio y el stop loss en cada una de nuestras posiciones abiertas.
Dicho con otras palabras, cuando abrimos una posición:
Riesgo = | entrada – stop loss | · nº acciones + gastos
Realmente, como lo que queremos es no arriesgar nunca demasiado dinero como para quedarnos fuera de combate por una racha de pérdidas (que, por cierto, siempre aparecen), nuestra misión es averiguar el riesgo y luego calcular cuántas acciones podemos mover para no sobrepasar ese riesgo.
Lo que no nos podemos permitir es dejar al azar es cuánto dinero vamos a arriesgar, porque si así lo hacemos, perderemos siempre más de lo razonable.
Fíjate de nuevo en la ecuación de antes:

Riesgo = | entrada – stop loss | · nº acciones + gastos
La entrada y el stop loss, los deducimos del gráfico, pensando siempre en criterios geométricos (nunca económicos).  Son, por así decirlo, datos fijos, constantes; no podemos jugar con ellos para ajustar el riesgo.
Por otra parte, los gastos, que son las comisiones de entrada y de salida, los deslizamientos al ejecutar las órdenes, las comisiones de custodia, incluso la financiación (si trabajamos con CFD), vienen asociados al broker que utilicemos. Si bien es importante operar con un broker lo más barato posible, los gastos no son un número con el que podamos jugar para controlar el riesgo que queremos correr.
Realmente, con el único parámetro con el que podemos variar el riesgo es con el tamaño de nuestra posición (numero de acciones a comprar o vender corto).
Por lo tanto, lo que siempre vamos a hacer es establecer nuestro riesgo, según el método más conveniente para nosotros, y teniendo claro ese valor, deduciremos cuántas acciones negociar.

Veámoslo en un ejemplo:
Si tenemos una cuenta de trading de 10.000€ y, queremos comprar Endesa a 23€, con stop loss en 21.50€, asumiendo unas comisiones globales de 25€ por la operación ¿Cuántas acciones comprar?
  • Cuenta = 10.000€
  • Entrada = 23€
  • Stop loss = 21.50€
  • Gastos = 25€
Si utilizamos el método del riesgo fijo al 2%, entonces nuestro Riesgo es:
Riesgo = 2% · 10.000€ = 200€
Por lo que, el número de acciones a comprar:
nº acciones = (Riesgo – gastos) / | entrada – stop loss |
nº acciones = (200 – 25) / | 23 – 21.50 | = 116 acciones
De este modo, comprando 116 acciones, si se dispara el stop loss, perderemos sólo 200€ y nuestra cuenta no quedará seriamente dañada. Así pues, estaremos controlando el riesgo.
Si, en lugar del método de riesgo fijo, utilzásemos el método incremental, o el método de la fracción óptima, tendríamos cualquier otro valor para el riesgo (por ejemplo, 2.2% o 3.1%), pero el cálculo sería exactamente el mismo.
Recuerda: Es vital para sobrevivir como trader mantener controlado el riesgo. Para ello, mide bien cuántas acciones negociar en función del riesgo que te corresponda correr.

¿Cuánto estás dispuesto a perder?

Si estás aprendiendo a operar en bolsa, te habrás dado cuenta de que te toca perder dinero. Te toca perder cuando lo hagas mal y te toca perder aún cuando lo hagas bien.
Perder forma parte del trading. Así que hay que convertirse en perdedores profesionales. Un trader profesional se caracteriza, sobre todo, porque sus pérdidas son pequeñas y constantes. Pierde poco muchas veces. Cuando gana, gana más de lo que ha perdido. Ambos procesos los lleva con normalidad y total tranquilidad.
También descubrirás que te toca perder dinero por el mero hecho de estar aprendiendo. Cometerás errores sencillos que pagarás a precio de oro y salvarás los muebles con más suerte que acierto en otras ocasiones, entregándole algunos euros a los profesionales que se ganan el pan a base de llevarse el dinero de la gente menos preparada.
Por todo ello, debes saber cuánto estás dispuesto a perder.
Tienes que establecer cuánto dinero sacrificarás directamente como coste de aprendizaje. Ya sabemos que el dinero para bolsa debe ser un dinero no comprometido y no necesario para otros menesteres. Pero debemos saber que, especialmente al principio, una buena parte de ese dinero lo gastaremos en infinidad de detalles de “puesta en marcha”. Es importante tener claro que lo vamos a perder.
Quizás, si vas con pies de plomo y te mantienes disciplinado, puedas mantenerte por debajo de los 1000€ durante el primer año. Y en un año se puede aprender mucho.
En segundo lugar, tienes que tener claro cuánto estás dispuesto a perder en cada una de tus operaciones.
Si no toleras pérdidas de 250€, no te metas tan fuerte en una posición. Lo mejor es empezar con pérdidas moderadas e ir acostumbrándose poco a poco a perder .
En cualquier caso, determinar cuánto vas a perder en la próxima operación es fundamental. Además, es una demostración de que tienes controlados tus números, de que sabes lo que haces y en lo que te estás metiendo.
Si determinas adecuadamente una operación (entrada, objetivo, stop) y además añades el dato de cuánto es lo máximo que estás dispuesto a perder, automáticamente tendrás definido el tamaño máximo de tu posición.
Por un lado, calculamos la relación Bº/Rº (Beneficio/Riesgo) dividiendo [(objetivo - entrada) / (entrada - stop)].
Por otro lado, decidimos cuánto es lo máximo que estamos dispuestos a perder, el riesgo total.
El riesgo total es el riesgo por acción multiplicado por el número de acciones que conformarán nuestra posición. Así, este número de acciones viene de dividir nuestro riesgo total entre el riesgo por acción , que era (entrada – stop).
Por supuesto, esto es sin contar comisiones o deslizamientos (pequeñas diferencias entre el precio fijado en la orden de entrada o salida y el precio al que realmente se ejecuta).
Ignorando los deslizamientos, pues son impredecibles, podemos meter fácilmente las comisiones en la ecuación: Plantearemos que el riesgo total es lo que estamos dispuestos a perder, incluyendo las comisiones.

Todo esto es muy complicado de decir, pero muy fácil de entender. Lo verás claramente con el siguiente ejemplo:

Supón la siguiente operación:

Objetivo: 27.85€
Entrada: 25.01€
Stop: 24.18€

El riesgo por acción es (Entrada – Stop): 0.83€
Por otra parte, no estás dispuesto a perder más de 100€ en esta operación y sabes que las comisiones rondarán los 12€.
Lo único que hacemos es considerar como riesgo total 100€ – 12€ = 88€. Esto, a dividir entre el riesgo por acción de 0.83€, te permite crear una posición de 106 acciones.

¿Sabías que si pierdes la mitad necesitas doblarte para recuperar?

Así es, si tienes una cuenta de trading de 10.000€ y pierdes la mitad (5000€) ¿Cuánto necesitas ganar para recuperarte?
Exacto, 5000€. Es decir, tienes que ganar un 100%. Tienes que doblarte.
Todos sabemos lo difícil que es lograr eso pero sin embargo, si nos descuidamos, también sabemos todos lo fácil que resulta reducir una cuenta a la mitad.

Quiero que tengas estos número claros. Quizás ya los hayas visto más veces. No me importa:
Si pierdes el 50%, necesitas el 100% para recuperarte. Imposible. En la práctica, estás fuera de combate.
Si pierdes el 33%, necesitas el 50% para recuperarte. Conseguir una rentabilidad sostenida en el global de tu cartera del 50% sigue sin ser razonable.
Si pierdes el 25%, necesitas el 33% para recuperarte. Podemos catalogarlo de hazaña, pero de cuando en vez, se podría conseguir. Claro que, desde luego, no está al alcance de alguien que dilapida el 25% de su capital.
Si pierdes el 10% de tu capital, necesitas ganar un 11% para volver al principio. Ahora ya hablamos de algo medianamente asequible.
Si pierdes el 5% de tu cuenta, necesitas ganar poco más de un 5% para volver a donde estabas. Esto sí que puedes hacerlo rápidamente.

Escribo todo esto para lanzarte un único mensaje:

Nunca te permitas perder más de un 5% de tu cuenta de golpe.
Arriesgando poco de cada vez, puedes llegar muy lejos, pero si te pasas y llevas un fuerte varapalo, quedarás fuera de combate. Te costará tanto recuperar que, probablemente nunca llegues a hacerlo. Cuida tu cuenta.

El error más frecuente al ceñir el stop

Cuando una operación en Bolsa va viento en popa y el precio avanza en tu favor, querrás proteger parte de tus beneficios. Al fin y al cabo, en cualquier momento el precio puede darse la vuelta y quitarte todo lo que habías ganado.
Lo más habitual en estos casos es que acerques al precio tu orden stop loss (la orden que pusiste de salida por si las cosas se torcían).
Hasta aquí todo bien. Entras en el mercado, además de la orden de entrada pones una de salida en el punto a partir del cual no estarías dispuesto a perder más (orden stop loss), aciertas con el movimiento, empiezas a acumular beneficios, quieres asegurarlos y decides aproximar tu stop loss:
Sin embargo al novato siempre le pasa lo mismo, ciñe demasiado el stop loss y se queda fuera de juego a la primera de cambio ¿Te suena?
Hay un millón de motivos por el que uno puede equivocarse al colocar el stop loss y por los que puede pasarse al acercarlo al precio. No obstante, el 95% de las veces el novato lo hace porque ha cometido el mismo error: Ha estado contando el dinero que lleva ganado.

Contar el dinero es lo peor que puedes hacer mientras tienes abierta una posición.

Te voy a explicar por qué jamás debes contar los euros acumulados en medio de una operación. La razón es aplastantemente lógica y sencilla, pero es importante que la veas y que no sólo la leas, por eso he puesto la gráfica de ahí arriba.

Mira bien la imagen y dime ¿por qué has colocado el stop loss inicial donde lo has colocado?

La respuesta no se mide en euros ni en dólares que puedas perder, sino que se mide en la distancia (en centímetros, si prefieres) desde las velas hasta tu punto de salida. No es una cuestión de dinero, es una cuestión de geometría.
Pusiste ahí el stop porque, mirando al tamaño de las velas, al sentido de la tendencia y su inclinación, pensaste que el precio sólo llegaría hasta ese punto si algo fallaba y se daba la vuelta.
Del mismo modo, a la hora de ceñir el stop loss para proteger parte de nuestros beneficios, tenemos que hacerlo con un criterio geométrico, mirando al gráfico e ignorando por completo cuántos euros podríamos meter directamente en el bolsillo si acercásemos el stop loss un poquitín más. Esto es absolutamente crucial.
Prométete a ti mismo que no querrás saber nunca más cuánto llevas ganado o perdido en una operación mientras la tengas abierta. Esto te ayudará a tomar las mejores decisiones. Esto te ayudará a ser mucho más consistente.

La suerte favorece a los mejor preparados.

Las Ganancias dependen del Riego/Beneficio

A la relación Bº/Rº (Beneficio/Riesgo) los americanos le llaman "Risk/Reward" ratio y, abreviado "R/R". Es decir, se nombra justo al revés, aunque la división sea en el mismo sentido que en España. De modo que un R/R de 2.7 es lo mismo que un Bº/Rº de 2.7.

En cualquier caso, la R proviene de "Risk" y se refiere al dinero que hemos arriesgado, no importa demasiado la cantidad, sino la proporción. Es decir, cuando escribimos que hemos obtenido una ganancia de 1.5R, nos referimos a que, si habíamos arriesgado 100€, pues ya hemos ganado 150€.

Acordémonos de que el riesgo, risk, R, es la distancia entre nuestra entrada y el stop que hayamos puesto, multiplicado por el número de acciones:

Si compramos 300 acciones de SBUX (Starbucks, el de los cafés) a $20 y ponemos el stop en $18.5, asumimos un riesgo de (20 - 18.5) · 300 = $450. Si nos sale mal la operación, perderemos como máximo $450 (más comisiones y deslizamientos en contra). Esto es, arriesgamos sólo $450, aunque hayamos tenido que poner 300 acciones x $20/acción = $6000 en el mercado.

Pero ¿Y si nos va bien?

Imaginemos que abrimos largos (entramos comprando) en SBUX en $20. Pagamos $50 de comisiones y supongamos que no sufrimos deslizamientos (es decir, que nuestra orden se ejecuta exactamente a $20).

Antes de que el precio se mueva un ápice, ya estamos perdiendo dinero, concretamente, $50.

Nuestro objetivo es ganar dinero minimizando el riesgo. Este concepto es muy importante, pues de nada sirve arriesgar $1000 y ganar sólo $20. A la larga nos quedaríamos sin blanca. Lo importante es ganar más arriesgando menos.

Por ello, nuestro primer objetivo es llegar a "breakeven", es decir, el punto en el que, si salimos, no hemos perdido ni ganado nada. Lo comido por lo servido: Beneficios - gastos de operación = $0.

En nuestro caso de SBUX, llegaremos a breakeven cuando SBUX suba a $20.166, pues nuestras acciones valdrán $6050 y ya habremos amortizado las comisiones. Todo lo que suba a partir de aquí serán ganancias.

Sin embargo, es muy frecuente que, para evaluar el resultado de una operación, despreciemos el importe de las comisiones, así como el tamaño de la posición. Teóricamente, da lo mismo tener una acción que 10.000, pues si el precio sube un 6%, tendremos beneficios del 6% en ambos casos; solo que, el que compró 10.000 acciones arriesgó 10.000 veces más que el compró una y, por lo tanto, si le sale bien, también ganará 10.000 veces más.

Es por ello, que es habitual expresar las pérdidas o ganancias en función del capital arriesgado (R), independientemente del nº de acciones que se hayan comprado.

Al hacer esto, se suelen despreciar las comisiones, de modo que, cuando entramos ya estamos en ganancia 0. Si el precio va en nuestra contra y alcanza nuestro stop de pérdidas, nos iremos con ganancia -R.

Si el precio comienza a ir a nuestro favor, entramos inmediatamente en R's positivos. Cuando hemos ganado tanto como lo que habíamos arriesgado estamos en situación de +R. Sin contar comisiones, a este punto le llamamos "breakeven".

Si el precio sigue moviéndose a favor y, ajustamos nuestro stop a +R (breakeven), entramos en lo que se suele llamar una "operación gratis"; pues, no importa lo que suceda, ya no podemos perder dinero con esa operación, con lo que hemos anulado el riesgo y sólo nos puede ir bien.

Si el movimiento del precio continúa favoreciéndonos, llegará un momento en el que decidamos salir de la operación y lo haremos con una ganancia de +2R, o +1.48R, o lo que sea.

Resumiendo, el concepto de "breakeven" varía según la situación: Si se consideran los costes de la operación (operativa en futuros, primas de opciones o comisiones del broker), a breakeven se llega cuando las ganancias anulan estos gastos. Si olvidamos las comisiones, breakeven es el punto en el que el riesgo se anula. Moviendo nuestro stop a breakeven, entraremos en una operación gratis y sólo podremos ganar, o quedarnos como estábamos antes de entrar, pero nunca perder.

Hablaremos de +R cuando lleguemos a breakeven y expresaremos como múltiplos de R el resultado de la operación, dando una idea rápida, clara e independiente de cuantas acciones hayamos movido, de lo bien o mal que nos ha ido esta operación.

Por todo ello, cuando en este blog, expresemos los resultados en términos de R's, no tendremos en cuenta las comisiones, pues éstas dependen del broker y del tamaño de la posición. Si planteamos una operación, fijando entrada y stop, y nosotros decidimos entrar en esta operación con 250 acciones, tú la ejecutas con 60 acciones y otro lo hace con 4000, todos habremos acabado con las mismas R's, con el mismo beneficio o pérdida proporcional, aunque los euros ganados o perdidos sean distintos en cada caso.

domingo, 3 de febrero de 2013

¿Qué número tiene esta acción?

Hoy me gustaría compartir una formula matemática que ideó hasta donde yo sé el padre de la inversión en valores, Benjamín Graham, me refiero al número de Graham.


Este número nos proporciona una forma relativamente sencilla de encontrar, en opinión de su creador, el precio máximo al que un inversor (de los denominados defensivos o prudentes) debe comprar una acción.

Hay traders de medio y largo plazo que lo utiliza como un precio de salida ya que consideran a la empresa bien valorada, si bien, en mi humilde opinión esto no es del todo correcto ya que se pueden estar dejando uno de los tramos más rentables desde el punto de vista del trading, esto es, una subida ocasionada por los que llegan a última hora a los rallies de las acciones.

Este criterio de apoyo no debe utilizarse por si sólo, sólo a modo de comprobación rápida.

Antes de nada, para quien no lo conozca vamos a formular el número:

número de graham

Siendo BPA el Beneficio por acción y VCPA el valor contable (o valor en libros) por acción.

Para los que os preguntéis de dónde se origina dicha fórmula, la respuesta es bien intuitiva:

Graham, considera que el precio justo (fair value) de una compañía debía rondar un PER de 15 y que la relación entre el precio de una acción y el valor contable por acción no debía ser superior a 1.5. Por lo que si despejamos de la definición de PER (P/BPA) y de la definición del VCPA, nos salen dos posibles formulaciones de precio de las que puedo obtener fácilmente el número de Graham, mirad:

P/BPA = 15, por lo que P= 15*BPA

P/VCPA = 1.5, por lo que P= 1.5*VCPA

P*P= P^2 = 15*BPA*1.5*VCPA = 22.5*BPA*VCPA

de donde despejando P llegamos a la ecuación que describe el número de Graham.

Más fácil, imposible. ¿verdad?

Pues he realizado una selección de algunos valores que en algún momento me han interesado y de los que tenía el VC a fecha de cierre de 2011 (perdón por no ser del 2012) y me he permitido el ponerlos en una hoja de cálculo para determinar el número de Graham de los valores y ver si según este criterio están o no baratos.

El resultado es el siguiente a precios de cierre de hoy:


Compañía
Nº de Graham
Precio actual
Desviación
FCC
31,57
8,39
-276%
Alba
87,87
26,5
-232%
Mapfre
4,01
1,52
-164%
Iberdrola
7,77
3,14
-147%
Banco Santander
10,76
4,51
-139%
Endesa
29,27
12,8
-129%
Repsol
27,94
12,55
-123%
ACS
27,73
13,1
-112%
Gas Natural
19,69
9,59
-105%
Ferrovial
18,05
8,95
-102%
20,35
10,4
-96%
Indra
12,56
6,79
-85%
Telefónica
13,31
9,89
-35%
Enagás
16,37
14,1
-16%
Duro Felguera
4,83
4,36
-11%
R.E.E.
32,02
34,4
7%
BME
14,77
16
8%
Abertis
8,94
10,5
15%
Viscofán
21,69
35,9
40%
Técnicas Reunidas
18,45
35,56
48%
Inditex
28,81
81,4
65%
Zardoya Otis
2,72
9,08
70%

Los valores con desviaciones negativas serían considerados por esta metodología como "baratos" y los que tiene valoración "positiva" como por encima del precio justo, pero como ya os he comentado,... no se puede utilizar este resultado aisladamente por varios motivos, entre los que destaco:

- No todas las empresas están bien valoradas a PER 15. Inditex a 20 no es un chollo, pero no es descabellado por su potencial crecimiento, por ejemplo.

- No todas las empresas pueden sacar la misma rentabilidad de su patrimonio (reflejo del valor contable). BME tiene muy poco patrimonio y no necesita más para generar buena caja, al igual que empresas de mantenimiento tipo Zardoya.

- Hay un desfase entre el cálculo del Valor contable que se conoce (fundamentalmente de los informes de las distintas compañías) y del valor contable real, por lo que generalmente hay de 3 a 6 meses de retraso en el cálculo salvo que seamos Bestinver o una gestora de este nivel y tengamos acceso a cuentas e informes que los mortales no tenemos.

Por estos y otros motivos, no os lancéis a comprar alegremente lo que esté más barato,... eso sí, recordad darle un vistazo para ver por dónde anda la valoración de la empresa.

jueves, 10 de enero de 2013

Algo diferente para "predecir" en bolsa

No se si “predecir” es la palabra correcta en este caso, pero si que es posible estimar con bastante acierto las probabilidades de que un índice o una acción suba utilizando el teorema de Bayes.
Para ello he utilizado dos instrumentos que a todos nos son claramente familiares y se ha hablado muchas veces sobre su correlación y funcionamiento: El VIX y el S&P 500.

Es como trabajar con un estándar, pero podéis aplicar el contenido de este artículo a cualquier variable o índice incluido los datos de los balances de cuenta.

El VIX es el índice del miedo, como lo suelen llamar. Si el VIX sube o está muy alto pronostica altas volatilidades y caídas en los mercados (generalmente). ¿Hasta qué punto esto es cierto?

Para hacer el análisis en primer lugar, nos vamos a yahoo finance y nos descargamos los datos de ambos instrumentos desde 1990:

http://finance.yahoo.com/q/hp?s=%5EGSPC&a=00&b=3&c=1990&d=10&e=26&f=2012&g=d
http://finance.yahoo.com/q/hp?s=%5EVIX+Historical+Prices

Acto seguido utilizamos el EXCEL para aplicar la fórmula de Bayes. Hay una descripción de cómo utilizar dicha fórmula por si os perdéis en la Wikipedia:

http://es.wikipedia.org/wiki/Teorema_de_Bayes


No os asustéis aunque veáis muchas letras raras! Solo es necesario saber sumar, restar, multiplicar y dividir, como más adelante veréis, para aplicar este teorema y tener un modelo matemático cuantitativo para nosotros.

Lo primero que hemos hecho ha sido coger el EXCEL y descargar el histórico de precios. En la última columna después del último precio, ponemos un 1 si el instrumento ha subido y un 0 si ha bajado. Así podemos contar el número de días que sube el SP500 o el VIX en dos hojas diferentes.
 Es necesario calcular lo siguiente:
  • El número de veces que el VIX sube y el SP también sube.
  • El número de veces que el VIX baja y el SP también baja.
  • El número de veces que el VIX sube y el SP baja.
  • El número de veces que el VIX baja y el SP sube.
Una vez calculado, pues creamos una tabla como la siguiente:

Los números que hay a la derecha es la suma de los de la izquierda, 2703= 652 + 2051. 5770 = 2726+3044. El resto es igual es la suma, 5770 es el número total de días analizados.
Ahora viene lo divertido, queremos calcular:

¿Cuál es la probabilidad de que el índice S&P 500 baje si el VIX sube?

Para ello debemos calcular:
  • P(II) = Probabilidad de que el índice incremente su valor
  • P(ID) = Probabilidad de que el índice decrezca en valor.
  • P(VD) = Probabilidad de que el VIX decrezca en valor.
  • P(VI) = Probabilidad de que el VIX incremente su valor.
Y la ecuación quedaría de la siguiente forma:

P(ID|VI) = P(ID)* P(VI|ID) / P(VI)
  • La probabilidad de que el índice S&P 500 baje es P(ID) = 2703/5770
  • La probabilidad de que el VIX incremente si el índice S&P Baja es P(VI | ID) = 2051/2703
  • La probabilidad de que el VIX incremente su valor es P(VI) = 2726/5770
Pues hay un 75,23% de probabilidades de que P(ID | VI) el índice decremente de valor cuando el VIX incrementa su valor.


Todos estos cálculos están realizados basándose en el mismo dia, el mismo dia que el S&P sube comprobamos que el VIX suba. Pero podemos hacer los cálculos sobre lo que pasó en una semana después por ejemplo y verificar correlaciones.

Además, como podéis ver todos estos datos se van realimentando, a medida que tenemos más histórico las probabilidades van cambiando y esto puede acabar desarrollándose en un algoritmo adaptativo para seguir la tendencia de los valores/índices.

Esto solo es un ejemplo entre el VIX y el S&P. Dos variables muy sencillo, se le pueden añadir más variables, por ejemplo añadir la curva de tipos, los datos de los balances o ratios  como el PER, etc. Con esto podemos crear nuestro propio modelo matemático igual que los que utilizan los hedge funds, teniendo en cuenta, eso sí, que siempre va a haber más de un 24% de probabilidades de que el S&P termine subiendo aunque el VIX suba.

Existen multitud de aplicaciones como veis, creación de indicadores, búsqueda por fuerza bruta de correlaciones haciendo todas las combinaciones de instrumentos posibles…